
iDeCoの所得控除はいくら?節税額の計算例と年末調整・確定申告の手順
この記事で分かること
- iDeCoの掛金で税金がいくら減るかの計算方法と、掛金・所得税率別の目安
- 税率の境目にいる人、課税所得が少ない人、年の途中から始めた人の注意点
- 払い方・働き方別の控除の手続きと、2026年分の控除証明書が届く時期
「iDeCoの掛金は全額が所得控除になると聞いたけれど、結局いくら税金が安くなるのか分からない」
と感じるのは、「控除される掛金の額」と「実際に減る税金の額」が異なり、その計算方法がよく分からないからではないでしょうか。
iDeCoの所得控除で差し引かれるのは、その年に払った掛金の全額です。
ただし、戻ってくるのは掛金そのものではなく、掛金に自分の税率を掛けた分の税金です。
たとえば月1万円(年12万円)を払い、所得税率が10%なら、住民税(所得割の標準税率10%)と合わせて年2万4,000円ほど税金が軽くなる計算です。
この計算式や仕組みが分かっていないと、「所得控除?税金が全部なくならないの?」と混乱してしまいます。
自分の金額を出すために確かめるのは、「その年に払う掛金の合計」、「控除前の課税所得(税率を決める元になる所得)」、「掛金の払い方」の3つです。
前の2つで節税額の目安が分かり、払い方で年末調整か確定申告か、手続きが不要かが決まります。
 ねくこ
まずは手元の源泉徴収票と、iDeCoの掛金を口座振替と給与天引きのどちらで払っているかを確かめてから読み進めましょう。
この記事の結論
- 減る税金の目安は「掛金×(所得税率+住民税率10%)」で、掛金と同じ額が戻るわけではない
- 税率の境目にいる人、課税所得が少ない人、年の途中から始めた人は、目安より軽減額が小さくなる
- 口座振替の会社員は年末調整、給与天引きなら手続き不要、自営業者などは確定申告で申告する

Googleのニュース欄で、@nextの記事が見つけやすくなります。
iDeCoの所得控除とは|税金ではなく課税所得が掛金の分だけ減る

iDeCo(個人型確定拠出年金)の所得控除とは、払った掛金の全額を、税金を計算する元の所得から差し引ける仕組みです。
正式な名前は「小規模企業共済等掛金控除」で、所得税と住民税の両方で使えます。
ねくこ差し引けるのはその年(1月〜12月)に実際に払った掛金で、掛金の上限額や払う予定の額ではありません。
所得控除は「税率を掛ける前」の金額を減らす
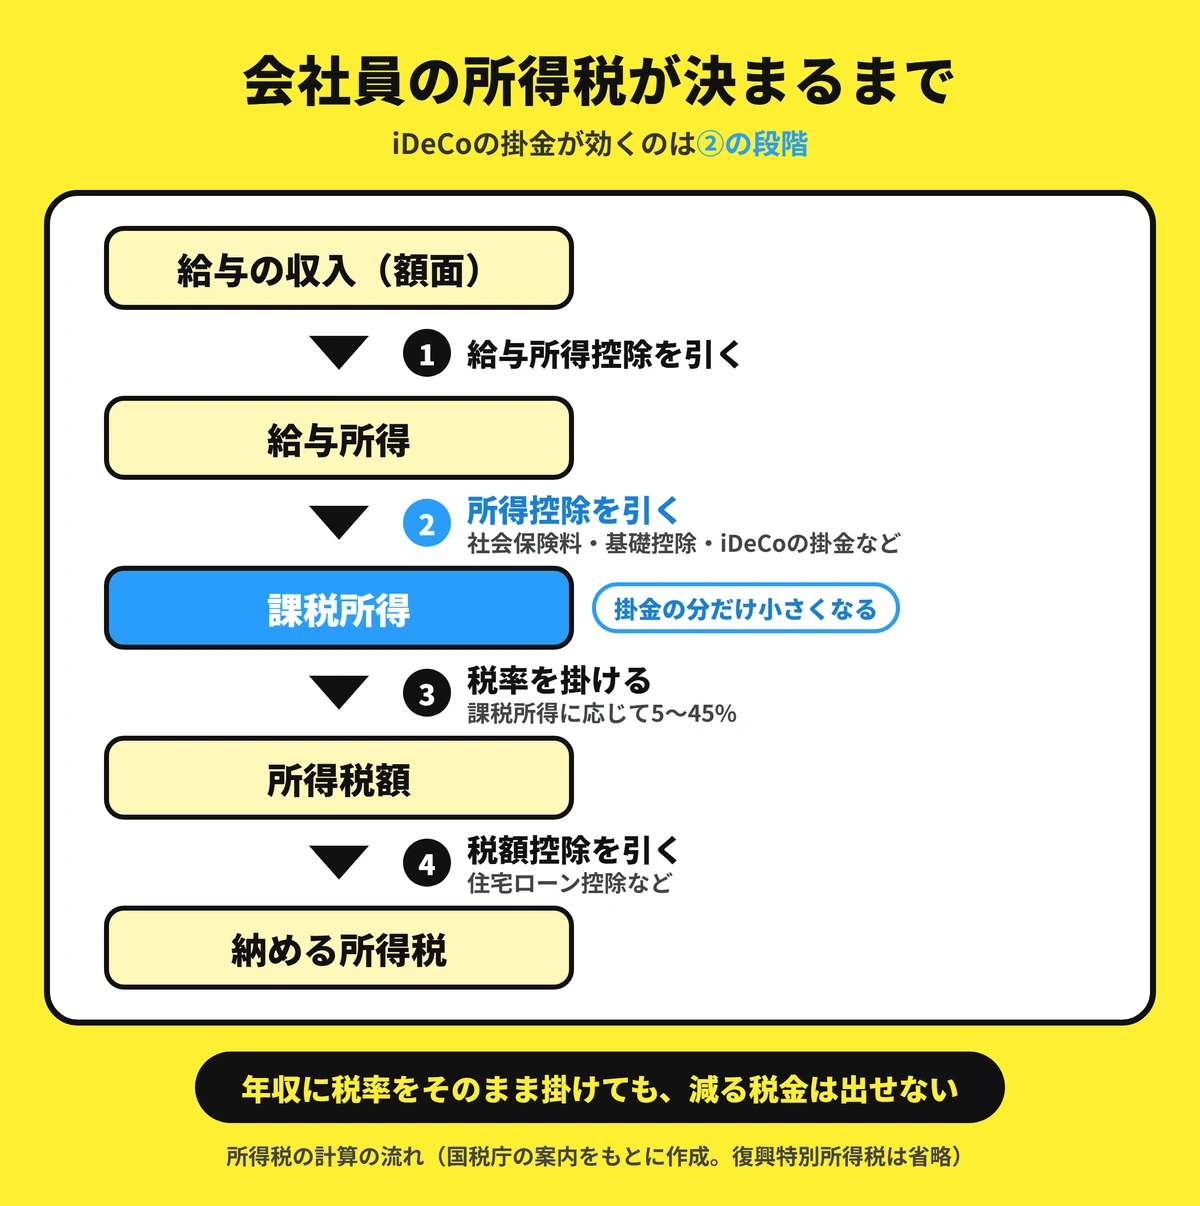
所得控除は、税率を掛ける前の所得を小さくする控除です。
会社員の所得税は、次の4つの段階で計算されます。
- 給与の収入金額から給与所得控除を引き、給与所得を出す
- 給与所得から、社会保険料控除・基礎控除・iDeCoの掛金などの所得控除を引き、課税所得を出す
- 課税所得に税率を掛け、所得税額を出す
- 住宅ローン控除などの税額控除があれば、所得税額から差し引く
iDeCoの掛金が効くのは2つ目の段階で、課税所得が掛金の分だけ小さくなります。
一方、住宅ローン控除のような税額控除は、計算した税額から直接差し引く仕組みです。
そのため、年収に税率をそのまま掛けて、iDeCoで減る税金を出すことはできません。
給与の収入からは、まず給与所得控除や社会保険料などが差し引かれ、税率が掛かるのはその残りの課税所得だけだからです。
ねくこ「掛金の全額が戻る」のではなく、「掛金に自分の税率を掛けた分の税金が減る」と覚えておきましょう。
年12万円を払っても、軽くなる税金は所得税率10%の人で年2万4,000円ほどです。
掛金・運用益・受け取り時は、税の扱いがそれぞれ別
iDeCoの税の優遇は、掛金を払うとき、運用しているとき、受け取るときの3つの場面に分かれます。
このうち所得控除になるのは掛金を払うときだけで、運用益と受け取り時は別の仕組みです。
| 場面 | 税の扱い | 注意点 |
|---|---|---|
| 掛金を払うとき | 掛金の全額が所得控除になり、所得税と住民税が軽くなる | 所得税・住民税がかからない人は軽くなる税金がない |
| 運用しているとき | 運用益に税金がかからず、そのまま再投資される | 通常の金融商品なら運用益に20.315%の税金がかかる。運用の結果、元本割れすることもある |
| 受け取るとき | 年金なら公的年金等控除、一時金なら退職所得控除の対象になる | 控除の枠を超えた分には税金がかかる |
受け取るときは、控除の枠を超えると税金がかかるため、受け取り時がいつも非課税になるわけではありません。
ねくこここから先は、掛金を払うときの所得控除に絞って、自分の税金がいくら減るかを計算していきましょう。
自分の節税額を概算する|源泉徴収票で課税所得と税率を確かめる

自分の節税額の目安は、控除前の課税所得から所得税率を確かめ、掛金の合計に「所得税率+住民税率10%」を掛けて出します。
住民税の所得割(所得に応じてかかる部分)の税率は、標準で10%です。
ただし、地域によっては少し上乗せされていることがあります。
源泉徴収票から控除前の課税所得を出す
会社員なら、控除前の課税所得は前年の源泉徴収票からおおよそ計算できます。
「給与所得控除後の金額」は、給与の収入から給与所得控除だけを引いた金額で、まだ課税所得ではありません。
そこから「所得控除の額の合計額」を引いた残りが、税率を掛ける課税所得です。
すでにiDeCoの掛金を年末調整で控除している人は、その額が「社会保険料等の金額」の欄に内書きされ、所得控除の合計にも入っています。
ねくこiDeCoを始める前の課税所得を知りたいときは、その内書きの額を足し戻して考えましょう。
課税所得が分かったら、次の速算表で自分の所得税率を確かめます。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円から1,949,000円まで | 5% | 0円 |
| 1,950,000円から3,299,000円まで | 10% | 97,500円 |
| 3,300,000円から6,949,000円まで | 20% | 427,500円 |
| 6,950,000円から8,999,000円まで | 23% | 636,000円 |
| 9,000,000円から17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円から39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
※課税される所得金額は、1,000円未満を切り捨てた金額です。所得税額は「課税される所得金額×税率−控除額」で求め、2026年分はこの税額に2.1%の復興特別所得税が加わります。
たとえば控除前の課税所得が300万円なら、195万円から329万9,000円までの区分に入るため、所得税率は10%です。
なお、2026年分は2026年12月1日に施行される税制改正で基礎控除などが変わり、12月の年末調整で反映されます。
そのため、前年の源泉徴収票から出した課税所得は、あくまで目安として使いましょう。
ねくこ自営業者などで確定申告をしている人は、前年の確定申告書の「課税される所得金額」の欄を見ると早いです。
「掛金×税率」の式が使えるのは、控除の前後で税率が変わらないとき
課税所得と税率が分かれば、1年間の軽減額の目安は次の式(簡便式)で出せます。
この式がそのまま使えるのは、次の3つの条件がそろうときです。
- 掛金を引く前と後で、所得税の税率区分が変わらない
- 掛金を引いた後も、所得税・住民税の課税所得が残る
- 掛金は、その年に実際に払った額で計算している
また、この式には復興特別所得税、住民税の調整控除、自治体の上乗せ、端数処理が入っていないため、実際の軽減額とは少しずれることがあります。
ねくこ条件に当てはまる人は、次の章の表で自分の掛金と税率の行を見れば、軽くなる税金のおおよその額が分かります。
掛金別・税率別の節税額の目安|月1万円なら年1万8,000〜3万6,000円
月1万円を1年間払った場合、軽くなる税金の目安は、所得税率5%の人で1万8,000円、10%の人で2万4,000円、20%の人で3万6,000円です。
ほかの掛金の場合も含めて、同じ前提で計算した結果を次の表にまとめました。
試算の前提
- 掛金は、月額×12回分をその年に払った場合
- 掛金の全額が控除でき、控除の前後で所得税の税率区分が変わらない
- 住民税の所得割の税率は標準の10%
- 復興特別所得税、住民税の調整控除、自治体の上乗せ、端数処理、iDeCoの手数料は含めない
| 掛金(月額・年間) | 所得税率5%の人 | 所得税率10%の人 | 所得税率20%の人 |
|---|---|---|---|
| 月5,000円 (年6万円) | 9,000円 (所得税3,000円+住民税6,000円) | 1万2,000円 (所得税6,000円+住民税6,000円) | 1万8,000円 (所得税1万2,000円+住民税6,000円) |
| 月1万円 (年12万円) | 1万8,000円 (所得税6,000円+住民税1万2,000円) | 2万4,000円 (所得税1万2,000円+住民税1万2,000円) | 3万6,000円 (所得税2万4,000円+住民税1万2,000円) |
| 月2万円 (年24万円) | 3万6,000円 (所得税1万2,000円+住民税2万4,000円) | 4万8,000円 (所得税2万4,000円+住民税2万4,000円) | 7万2,000円 (所得税4万8,000円+住民税2万4,000円) |
| 月2万3,000円 (年27万6,000円) | 4万1,400円 (所得税1万3,800円+住民税2万7,600円) | 5万5,200円 (所得税2万7,600円+住民税2万7,600円) | 8万2,800円 (所得税5万5,200円+住民税2万7,600円) |
同じ掛金でも、所得税率が5%の人と20%の人では、軽くなる税金が2倍違います。
住民税の軽減は税率によらず掛金の10%なので、差が出るのは所得税の部分です。
また、月2万3,000円は企業年金のない会社員などが払える上限の額で、誰でも払える額ではありません。
ねくこ自分の上限は、後の「いくらまで控除できるか」の章で確かめましょう。
※2026年分は所得税に2.1%の復興特別所得税が加わるため、所得税の部分は表より少し大きくなります。たとえば月1万円・所得税率10%なら、1万2,000円が約1万2,252円になります。
税率の境目をまたぐと、簡便式より軽減額が小さくなる
掛金を引いたことで所得税の税率区分が下がる人は、簡便式で出した額より、実際の所得税の軽減額が小さくなります。
高い税率で減るのは境目を超えていた部分だけで、残りは下の区分の税率でしか減らないからです。
たとえば、iDeCoの掛金を引く前の課税所得が200万円で、1年間の掛金が12万円の人を考えます。
掛金を引いた後の課税所得は188万円となり、所得税率10%の区分(195万円から)から5%の区分に下がります。
ねくここの場合は、所得税を控除の前と後で別々に計算し、その差を見ます。
所得税の計算(復興特別所得税を除く)
控除前:200万円×10%−9万7,500円=10万2,500円
控除後:188万円×5%−0円=9万4,000円
所得税の差:10万2,500円−9万4,000円=8,500円
簡便式で「12万円×10%」とすると1万2,000円になりますが、実際の所得税の差は8,500円です。
195万円を超えていた5万円分は10%、残りの7万円分は5%しか下がらないため、5万円×10%+7万円×5%=8,500円という計算です。
一方、住民税は税率が一律なので、住民税の課税所得が12万円以上ある人なら、12万円×10%=1万2,000円の軽減が目安です。
所得税と合わせると2万500円になり、簡便式の2万4,000円より3,500円少なくなります。
ねくこ課税所得が195万円・330万円・695万円などの境目の少し上にいる人は、控除の前と後の税額を両方計算して確かめましょう。
軽減額が目安より小さい人・軽減がない人
簡便式の目安より軽減が小さくなる、または軽減がないのは、課税所得がない人、課税所得が掛金より少ない人、年の途中から始めた人です。
所得税・住民税がかからない人は、税金の軽減がない
収入がない専業主婦(夫)や、所得が少なく所得税・住民税がかからない人は、iDeCoの掛金を払っても軽くなる税金がありません。
また、配偶者などの家族が加入者になっている掛金を、自分の所得控除にすることはできません。
運用益が非課税になる点は同じなので、原則60歳まで引き出せない点や手数料も含めて、加入するかを判断しましょう。
課税所得が掛金より少ない人は、ゼロになった先は税金が減らない
課税所得が掛金より少ない人は、課税所得がゼロになった時点で、それ以上は税金が減りません。
たとえば控除前の課税所得が5万円の人が年6万円を払った場合、所得税の軽減は5万円×5%=2,500円で、6万円×5%=3,000円にはなりません。
年の途中から始めた年は、払った回数分だけ控除される
控除されるのはその年に実際に払った掛金なので、年の途中から始めた年は、月額×12回で計算しません。
たとえば月1万円で始め、その年に引き落とされたのが4回なら、控除額は4万円で、所得税率10%・住民税10%なら軽減の目安は8,000円です。
払った回数と金額は、控除証明書や通帳の引き落としの記録で確かめましょう。
ねくこ税金が減らない人でも、老後資金を積み立てる意味がなくなるわけではありません。その場合は節税ではなく、お金を引き出せない期間と手数料に納得できるかで考えましょう。
iDeCoの所得控除はいくらまで?控除額に上限はなく、上限は掛金にある
iDeCoの所得控除には「〇万円まで」という控除額の上限はなく、その年に払った掛金の全額が控除されます。
その代わり、毎月払える掛金に、加入区分(働き方や勤務先の企業年金の有無)ごとの上限があります。
2026年10月時点の掛金の上限
2026年10月時点の掛金の上限は、次のとおり加入区分で月2万円〜6万8,000円に分かれます。
| 加入区分 | 掛金の上限(月額) |
|---|---|
| 自営業者など(第1号)・任意加入被保険者(第4号) | 6万8,000円(国民年金基金・付加保険料と合算) |
| 会社員(企業年金なし) | 2万3,000円 |
| 会社員(企業型DCのみ) | 2万円(企業型DCの事業主掛金と合わせて月5万5,000円まで) |
| 会社員(DBなどあり)・公務員 | 2万円(企業型DCの事業主掛金・DBなどの掛金相当額と合わせて月5万5,000円まで) |
| 専業主婦(夫)(第3号) | 2万3,000円 |
最低額は月5,000円で、1,000円単位で決められます。
ねくこ企業年金のある会社員や公務員は、勤務先の掛金によって上限が2万円より低くなることがあるため、勤務先や加入先の金融機関で自分の上限を確かめましょう。
2026年12月1日施行予定の改正で、上限が引き上げられる
2026年12月1日に施行予定の制度改正では、次のように上限と加入できる年齢が引き上げられます。
- 会社員・公務員(第2号):企業年金と共通の上限に一本化し、月6万2,000円に
- 自営業者など(第1号)・任意加入被保険者(第4号):国民年金基金などと共通の上限が月7万5,000円に
- 加入できる年齢:一定の条件を満たす人は70歳未満まで
会社員の月6万2,000円は企業年金と合わせた枠なので、勤務先の企業年金に掛金がある人は、iDeCoだけで6万2,000円を払えるとは限りません。
ねくこ新しい上限でいつから払えるか、自分がいくらまで払えるかは、加入先の金融機関(運営管理機関)の案内で確かめましょう。
掛金は上限ではなく、引き出せない期間と手数料も含めて決める
掛金を増やすほど税金は軽くなりますが、上限まで払うのがよいとは限りません。
iDeCoのお金は原則60歳まで引き出せないため、生活費や近いうちに使うお金まで回すと、必要なときに使えなくなるからです。
- 積み立てたお金は、原則60歳まで引き出せない
- 毎月の口座管理手数料がかかり、定期預金などで運用すると利息より手数料が多くなることがある
- 投資信託で運用すると、元本割れすることがある
- 受け取るときに、控除の枠を超えた分には税金がかかる
節税額だけでなく、毎月無理なく払い続けられる額かどうかで決めましょう。
ねくこ節税額の大きさより、60歳まで払い続けても家計が苦しくならないかを先に確かめましょう。
少なめの掛金で始めて、家計に余裕が出てから見直すのも一つの考え方です。

iDeCoの所得控除を受ける手続き|払い方と働き方で3通りに分かれる

控除を受ける手続きは、掛金を自分の口座から払っている会社員は年末調整、給与から天引きされている会社員は手続き不要、自営業者などは確定申告です。
| 立場・掛金の払い方 | 手続き | 必要なもの |
|---|---|---|
| 会社員・公務員(自分の口座から払う個人払込) | 勤務先の年末調整 | 控除証明書(ハガキまたは電子データ)、給与所得者の保険料控除申告書 |
| 会社員(給与から天引きされる事業主払込) | 自分での手続きは不要 | なし(勤務先が給与の源泉徴収で反映する) |
| 自営業者など(第1号)・専業主婦(夫)(第3号)・任意加入被保険者 | 確定申告 | 控除証明書、確定申告書 |
| 年末調整に間に合わなかった会社員 | 確定申告(還付申告) | 控除証明書、源泉徴収票、確定申告書 |
自分の払い方が分からない会社員は、給与明細でiDeCoの掛金が引かれていないかを見ましょう。
2026年分の控除証明書は10月下旬から順に届く
控除に使う「小規模企業共済等掛金払込証明書」(控除証明書)は、国民年金基金連合会から届きます。
2026年分は、1月〜9月に払い込みがあった人へ、10月下旬にまとめて発行されます。
| 発行の種類 | 主な対象 | ハガキの発送予定 | 電子データの発行予定 |
|---|---|---|---|
| 一括発行 | 1月〜9月に払い込みがあった人 | 2026年10月23日 | 2026年10月21日から順次 |
| 追加発行① | 10月に初めて払い込んだ人など | 2026年11月25日 | 2026年11月20日 |
| 追加発行② | 11月に初めて払い込んだ人など | 2026年12月22日 | 2026年12月18日 |
| 追加発行③ | 12月に初めて払い込んだ人など | 2027年1月22日 | 2027年1月20日 |
電子データで受け取るにはe-iDeCoへの登録が必要で、年末調整で使えるかは勤務先が電子データに対応しているかによります。
一括発行の証明書には、1月〜9月に払った額と、10月〜12月に払う予定の額が合わせて書かれています。
そのため、残高不足などで予定どおり引き落とされなかった月があると、証明書の額と実際に払った額がずれます。
ねくこずれた場合は追加で証明書が発行されるので、新しく届いた証明書の金額を使いましょう。
口座振替の会社員は年末調整で申告する
掛金を自分の口座から払っている会社員・公務員は、勤務先の年末調整で控除を受けます。
手続きは、次の3つの順番で進めます。
- 届いた控除証明書で、1年間の掛金の合計額を確かめる
- 勤務先から配られる「給与所得者の保険料控除申告書」の「小規模企業共済等掛金控除」の欄のうち、個人型年金(iDeCo)の欄にその金額を書く
- 控除証明書を申告書に添付して、勤務先の締切までに提出する
給与から天引きで払っている人は、勤務先がすでに掛金を反映しているため、この欄に書くと二重に控除されてしまいます。
ねくこ年末調整の書類の締切は会社ごとに違うので、勤務先から案内が来たら日付を先に確かめておきましょう。
確定申告する人・年末調整に間に合わなかった人
自営業者など会社の年末調整を受けない人と、年末調整に間に合わなかった会社員は、確定申告でiDeCoの掛金を申告します。
確定申告書の第一表・第二表に掛金を書く
確定申告書の第一表の「小規模企業共済等掛金控除」の欄に1年間の掛金の合計を書き、第二表の同じ名前の欄に掛金の種類と金額を書きます。
年末調整ですでに控除された分を書くときは、第二表の種類の欄に「源泉徴収分」と書き、二重に計算しないようにしましょう。
証明書は確定申告書に添付するか、提出するときに見せます。
ねくこなお、2026年分以後の申告書を2027年1月1日以後に出す場合は、証明書の代わりに、決められた事項を書いた明細書を添付する方法も使えます。
また、e-Taxで申告する自営業者などは、控除証明書の電子データをそのまま読み込めます。
※申告書の欄の名前と位置は、申告する年分の様式で確かめましょう。
申告の期間は、税金を納めるか戻るだけかで違う
確定申告の期間は、原則として翌年の2月16日から3月15日までです。
ただし、年末調整に間に合わなかった会社員のように税金が戻るだけの申告(還付申告)は、翌年の1月1日から5年間提出できます。
ねくこすでに出した申告書の内容を直す場合は手続きが別になるため、税務署で確かめましょう。
控除証明書が届かない・なくしたときは加入先の金融機関へ
控除証明書をなくした場合や、追加発行を待たずに必要な場合は、iDeCoに加入したときの金融機関(運営管理機関)に再発行を頼みます。
ハガキの再発行は随時受け付けていますが、電子データは再発行されません。
電子データは、e-私書箱を開設していれば最大5年分をダウンロードできます。
ねくこ給与天引きで払っている会社員には控除証明書が届かないので、届かなくても慌てなくて大丈夫です。
減税が反映される時期|所得税は年末調整・申告で精算、住民税は翌年度に下がる
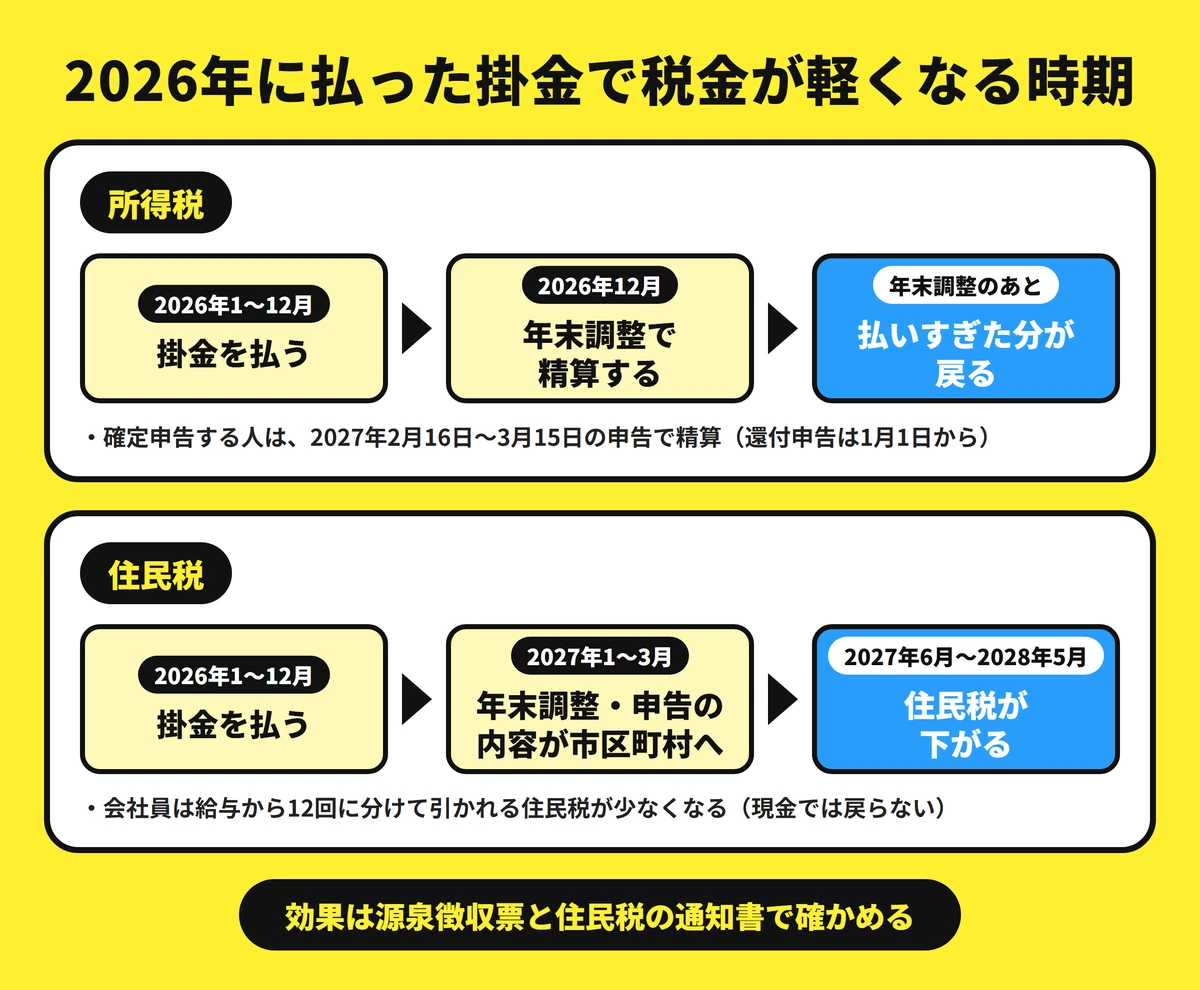
iDeCoで軽くなる税金のうち、所得税はその年の年末調整か確定申告で精算され、住民税は翌年度の税額が下がる形で反映されます。
住民税の軽減分は、現金で戻ってくるわけではありません。
2026年に払った掛金の場合、反映される時期は次のとおりです。
| 時期 | 所得税 | 住民税 |
|---|---|---|
| 2026年1月〜12月 | 掛金を払う(給与天引きなら毎月の源泉徴収に反映される) | この時点では変わらない |
| 2026年12月(年末調整) | 年末調整で精算され、払いすぎた分が戻る | この時点では変わらない |
| 2027年2月〜3月(確定申告) | 原則2月16日〜3月15日の確定申告で精算される(還付申告は1月1日から出せる) | 確定申告の内容が翌年度の住民税に使われる |
| 2027年6月〜2028年5月 | — | 掛金を控除した後の住民税が、会社員なら給与から12回に分けて引かれる |
所得税に反映されたかは、源泉徴収票の「社会保険料等の金額」の欄に、iDeCoの掛金が内書きされているかで確かめられます。
住民税は、会社員なら勤務先から渡される住民税の特別徴収税額の通知書で、所得控除にiDeCoの掛金の分が入っているかを見ましょう。
なお、2026年分は12月施行の改正後の基礎控除なども年末調整で反映されるため、iDeCo以外の理由でも戻る額が変わることがあります。
ねくこ住民税は翌年6月からの天引きで少しずつ軽くなるので、効果を確かめるなら通知書の金額を前の年と比べてみましょう。
【Q&A】iDeCoの所得控除でよくある疑問
iDeCoの所得控除について、よくある疑問にQ&A形式で答えます。
終わりに|払う掛金・課税所得・払い方を確かめて節税額をつかむ

iDeCoの所得控除で軽くなる税金は、その年に払った掛金に「所得税率+住民税率10%」を掛けた額が目安です。
掛金がそのまま戻るわけではなく、同じ掛金でも所得税率や課税所得によって結果が変わります。
まずは源泉徴収票で控除前の課税所得を出し、自分の所得税率を確かめましょう。
そのうえで、その年に払う掛金の合計と払い方(口座振替か給与天引きか)を確かめれば、軽くなる税金の目安と必要な手続きが分かります。
掛金を決めるときは、節税額だけでなく、原則60歳まで引き出せないことや手数料も含めて考えましょう。
実際の税額や申告の書き方で迷ったときは、勤務先の担当部署や税務署に確かめると安心です。
ねくこ口座振替で払っている会社員は、10月下旬に控除証明書のハガキが届いたら、年末調整の書類と一緒に出すのを忘れないようにしましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 国税庁「No.1135 小規模企業共済等掛金控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm」確認日:2026年10月16日
- 国税庁「No.1000 所得税のしくみ」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1000.htm」確認日:2026年10月16日
- 国税庁「No.2260 所得税の税率」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm」確認日:2026年10月16日
- 国税庁「No.1410 給与所得控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm」確認日:2026年10月16日
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」「https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf」確認日:2026年10月16日
- 国税庁「令和7年分 確定申告の手引き 小規模企業共済等掛金控除」「https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/03/order3/3-3_11.htm」確認日:2026年10月16日
- 国税庁「No.2020 確定申告」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm」確認日:2026年10月16日
- 国税庁「No.2030 還付申告」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm」確認日:2026年10月16日
- iDeCo公式サイト「iDeCoのメリット」「https://www.ideco-koushiki.jp/guide/good.html」確認日:2026年10月16日
- iDeCo公式サイト「iDeCoの仕組み」「https://www.ideco-koushiki.jp/guide/structure.html」確認日:2026年10月16日
- iDeCo公式サイト「加入までの4ステップ」「https://www.ideco-koushiki.jp/start/」確認日:2026年10月16日
- iDeCo公式サイト「制度改正について」「https://www.ideco-koushiki.jp/library/2022kaisei/」確認日:2026年10月16日
- iDeCo公式サイト「ライブラリ(所得控除の手続きについて)」「https://www.ideco-koushiki.jp/library/」確認日:2026年10月16日
- 国民年金基金連合会「iDeCo加入者掛金に係る令和8年分の小規模企業共済等掛金払込証明書(控除証明書)の発行時期と対象となる方」「https://www.ideco-koushiki.jp/library/pdf/2026_schedule_kojyo.pdf」確認日:2026年10月16日
- 横浜市「個人の市民税・県民税」「https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/kojin-shiminzei-kenminzei/kojin-shiminzei-shosai/kojin.html」確認日:2026年10月16日